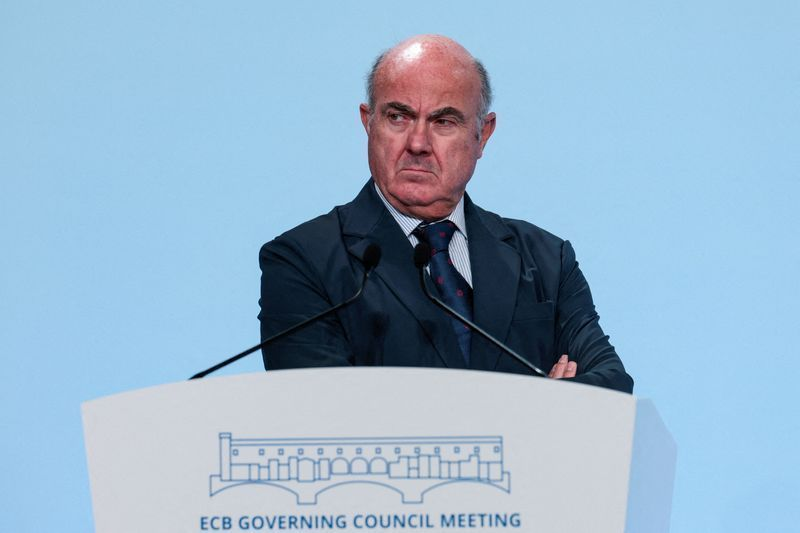
O vice-presidente do Banco Central Europeu, Luis de Guindos, elevou o tom sobre o risco financeiro associado à guerra envolvendo Estados Unidos, Israel e Irã, apontando que, embora as exposições diretas dos bancos da zona do euro à região sejam limitadas, o quadro de incerteza internacional já alto pode transformar choques geopolíticos em um problema de contágio mais amplo. A mensagem do BCE desloca o debate de uma leitura puramente regional para a dinâmica de interconexões que sustenta os mercados globais.
Na avaliação institucional apresentada, o sistema bancário europeu chega à crise com amortecedores relevantes: níveis de capital mais robustos do que na última década, maior lucratividade em segmentos selecionados e padrões de liquidez que oferecem margem para enfrentamento de choques de curto prazo. Ainda assim, o reconhecimento explícito da limitação da exposição direta serve sobretudo como um alerta: a resistência dos bancos a um choque geopolítico não elimina o risco de tensões vindas de outras frentes do sistema financeiro.
As exposições diretas dos bancos à região são limitadas, e o sistema bancário apresenta buffers de capital e liquidez que aumentam sua resiliência.
O canal mais imediato de deterioração é a reprecificação de ativos: avaliações que já estavam elevadas podem corrigir-se de forma abrupta, comprimindo preços e ampliando spreads. Esse movimento pressiona tomadores alavancados — empresas e Estados — e impõe perdas a fundos e veículos do chamado setor financeiro não bancário, onde liquidez e alavancagem costumam ser mais frágeis. É justamente nessa área, fora do perímetro regulatório estrito, que o BCE e demais supervisores veem sinais de vulnerabilidade crescente.
Do ponto de vista do mandato principal do BCE, a guerra complica escolhas. Um choque que eleve preços de energia e agravue cadeias de oferta tende a alimentar a inflação, ao mesmo tempo em que o efeito negativo sobre atividade reduz crescimento e amplifica riscos de recessão. A instituição afirma a necessidade de mais tempo para mensurar o impacto total, mas a situação desenha um dilema clássico: manter o foco na ancoragem inflacionária sem negligenciar sinais de tensão financeira que poderiam exigir respostas coordenadas entre política monetária, macroprudencial e fiscal.
O efeito político e fiscal nas nações europeias também merece destaque. Caso a reprecificação de risco pressione juros de longo prazo, países com dívidas elevadas podem encarar aumento no custo de financiamento, reduzindo espaço para investimentos ou induzindo ajustes orçamentários. É uma dinâmica que, além de custo econômico, tem custo político: governos vão enfrentar pressão para proteger setores vulneráveis e ao mesmo tempo justificar medidas de responsabilidade fiscal diante de mercados mais voláteis.
Em um contexto global de elevada incerteza, o conflito pode desencadear o desdobrar de vulnerabilidades interconectadas e provocar estresse sistêmico.
Para investidores e gestores, a mensagem do BCE é clara: o cenário exige revisão de parâmetros de risco e testes de estresse mais conservadores. Instituições expostas a ativos de maior duration, carteiras com alavancagem ou fundos abertos com mecanismos frágeis de resgate deveriam antecipar contingências. Embora o aviso tenha origem em um choque geopolítico específico, a lição é institucional: preparar-se para choques interconectados reduz a probabilidade de que um evento localizado se transforme em crise sistêmica.
No plano prático, a prioridade que emerge é dupla. Primeiro, monitoramento intenso e transparência de posições por parte dos agentes financeiros para identificar pontos de fragilidade. Segundo, prudência fiscal e reservas regulatórias suficientes para que Estados e bancos suportem janelas de estresse sem contagiar o resto da economia. O BCE deixa claro que a estabilidade monetária segue sendo central, mas adverte que ignorar as vulnerabilidades interconectadas é um risco que nenhum formulador de política responsável pode subestimar.