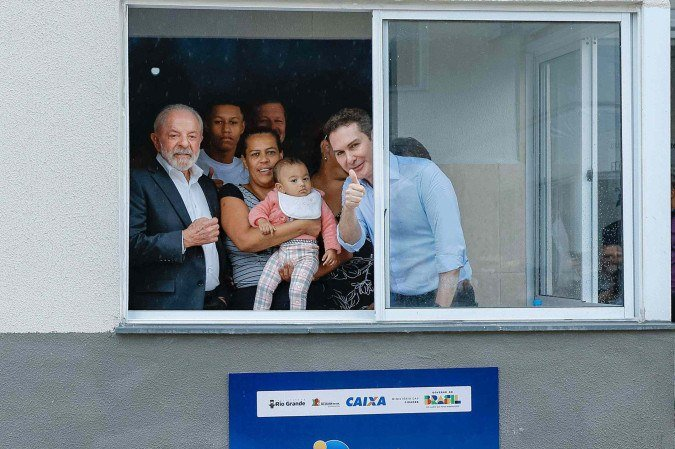
O Conselho Curador do FGTS aprovou, na terça-feira (24/3), um conjunto de mudanças nas regras do programa Minha Casa, Minha Vida que amplia os limites de renda das famílias elegíveis e eleva os tetos dos imóveis que podem ser financiados. A decisão altera parâmetros centrais de acesso ao crédito habitacional: as faixas de renda de benefício foram reajustadas em todas as categorias, e os valores máximos dos imóveis financiáveis sofreram aumentos relevantes nas faixas superiores. A medida vinha sendo debatida internamente e agora entra em vigor com efeitos que merecem atenção sobre as contas do FGTS, a dinâmica do mercado imobiliário e a distribuição dos subsídios públicos.
Os novos patamares fixados detalham-se assim: para a faixa 1, destinada aos benefícios mais subsidiados, o limite de renda mensal passou de R$ 2.850 para R$ 3.200, mantendo juros entre 4% e 4,5% conforme perfil do beneficiário. Na faixa 2, o teto de renda aumentou de R$ 4.700 para R$ 5.000, com taxas entre 4,75% e 6,5%, sem alteração nos limites de valor dos imóveis para as duas primeiras faixas. Na faixa 3, o limite de renda subiu de R$ 8.600 para R$ 9.600; o valor máximo dos imóveis financiáveis foi ampliado de R$ 350 mil para R$ 400 mil e a taxa de juros foi fixada em 7,66%. Por fim, a faixa 4, voltada à chamada classe média, teve o teto de renda ajustado de R$ 12 mil para R$ 13 mil e o limite do imóvel passou de R$ 500 mil para R$ 600 mil.
A ampliação amplia o acesso, mas desloca demanda para faixas de preço próximas aos novos tetos.
Parte dos recursos para viabilizar essas alterações virá do Fundo Social, que o governo informa possuir cerca de R$ 31 bilhões disponíveis. O Executivo estima que a ampliação beneficiará milhares de famílias: aproximadamente 31,3 mil na faixa 3 e 8,2 mil na faixa 4. Esses números, por si só, representam uma ampliação pontual do acesso ao crédito habitacional, mas são insuficientes para dimensionar impactos de segunda ordem — como efeito sobre preços, prazos de concessão e concentração regional da demanda — que dependem também de resposta do setor privado e da oferta de imóveis dentro desses novos tetos.
Do ponto de vista econômico, a operação tem aspectos contraditórios. Ao reduzir restrições de elegibilidade e elevar valores máximos, o programa tende a deslocar demanda para imóveis com preços próximos aos novos tetos, pressionando esse segmento do mercado. Em um cenário de oferta restrita e custos de construção elevados, é previsível que parte do benefício seja incorporada ao preço dos imóveis, reduzindo o ganho real do consumidor. Por outro lado, a manutenção de juros relativamente baixos em faixas populares ajuda a preservar a acessibilidade do crédito, mas impõe custo ao fundo que subsidia operações; se a utilização do Fundo Social for ampliada sem contrapartidas claras, aumenta o risco fiscal e a necessidade de maior transparência sobre as projeções de desembolso.
Politicamente, a medida tem apelo evidente: amplia o universo de eleitores que se percebem contemplados por ações habitacionais e dá sinais de atenção à classe média baixa e aos compradores em faixas intermediárias. É ainda uma resposta política de curto prazo diante da agenda social. No entanto, decisões dessa natureza exigem gestão rigorosa para evitar vitórias momentâneas que gerem passivos duradouros. A independência técnica do Conselho e a clareza sobre critérios de priorização e controles de fluxo financeiro serão cruciais para que a medida não amplifique vulnerabilidades orçamentárias nem favoreça distorções regionais na distribuição dos recursos.
É necessário monitoramento rigoroso do uso do Fundo Social para evitar riscos fiscais e distorções no mercado.
Do ponto de vista social, o reforço do programa pode reduzir gargalos de acesso à moradia formal para famílias que estavam ligeiramente acima dos limites anteriores, sobretudo na faixa 3 e na faixa 4. Ainda assim, é preciso cuidado com a visão simplista de que aumento de teto automaticamente resolve déficit habitacional estrutural. Políticas complementares — como incentivo à produção de moradias de custo reduzido, revisão de regras urbanísticas que encarecem obras e programas de qualificação de crédito para os mais pobres — continuam necessárias para evitar que a medida apenas deslocue ou eleve preços sem aumentar efetivamente o estoque de moradias acessíveis.
O sinal público é claro: ampliar o alcance do Minha Casa, Minha Vida foi escolhido como instrumento de política social e econômica. Resta ao governo demonstrar que há estratégia de sustentabilidade para essa expansão: monitoramento dos efeitos sobre o FGTS e o Fundo Social, avaliação de impactos regionais, mecanismos de correção caso os custos se elevem e transparência sobre as estimativas de gasto. Sem essas salvaguardas, há o risco de que a medida gere benefício imediato para parte dos cidadãos, ao mesmo tempo em que configura um passivo futuro para as contas públicas e medeia efeitos indesejáveis no mercado imobiliário.