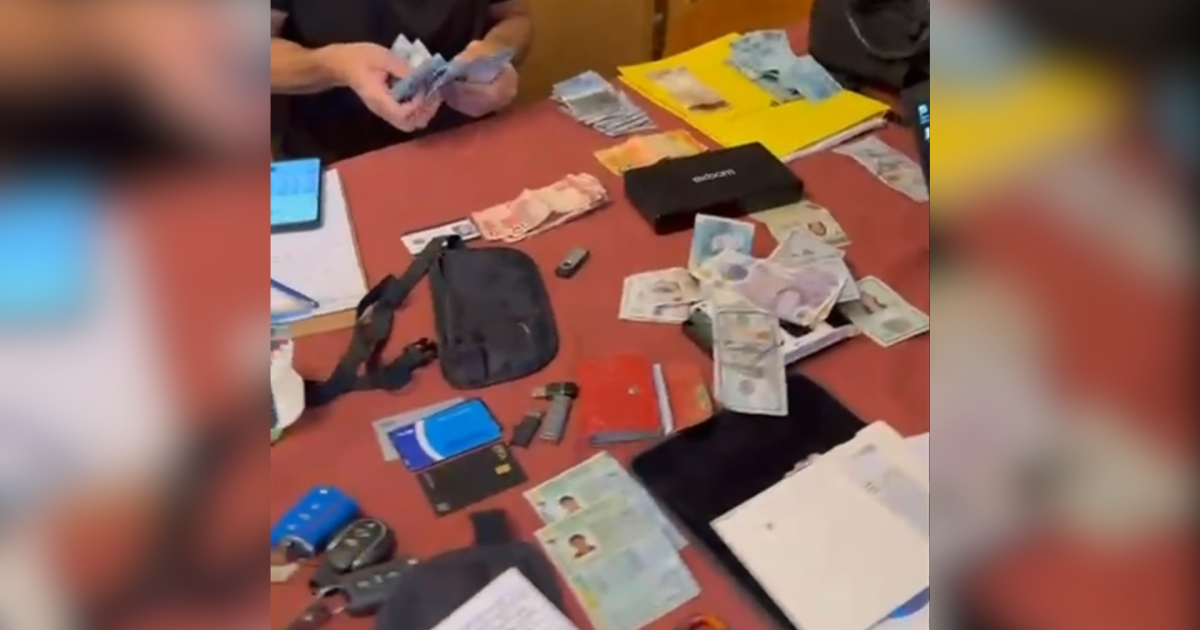
A Operação Fisco Paralelo, deflagrada pelo Ministério Público de São Paulo, cumpriu 22 mandados de busca e apreensão em ao menos quatro cidades do estado. O foco das apurações são práticas voltadas à manipulação de procedimentos fiscais que tratam de ressarcimento do ICMS-ST e de créditos acumulados de ICMS. O material divulgado pelo MP descreve um esquema em que o processamento administrativo desses pedidos teria sido utilizado para favorecer interesses privados, com pagamento de vantagens indevidas.
Tecnicamente, o caso envolve duas frentes bem conhecidas do universo tributário: o regime de substituição tributária, que antecipa a cobiça do imposto na cadeia produtiva, e a figura do crédito acumulado, que ocorre quando créditos de compensação superam débitos por operações lícitas previstas em lei. Quando aplicados corretamente, esses mecanismos são instrumentos de justiça fiscal e de simplificação do recolhimento. Segundo os autos, porém, foram transformados em oportunidade para a cobrança de ‘comissões’ sobre valores a devolver.
Investigação aponta que fiscais e operadores cobravam vantagens indevidas calculadas sobre o montante de créditos devolvidos.
O processo administrativo de homologação e deferimento desses créditos passa por sistemas da Secretaria da Fazenda e exige análise de requisitos formais, validade de transferências e conferência dos cálculos. Foi exatamente nesse ponto — o do trâmite burocrático e digital — que o MP aponta conluio entre fiscais, contadores e escritórios especializados. Em vez de atuar como guardiões do interesse público, fiscais investigados teriam facilitado ou simulado procedimentos para viabilizar devoluções maiores ou indevidas.
Do ponto de vista econômico, a investigação revela um mercado bilionário de serviços para recuperação de créditos, envolvendo advogados, contadores e consultorias que se especializaram nessa demanda. A presença de intermediários não é ilegal por si só; torna-se problemática quando se associa ao pagamento de propinas calculadas sobre o montante ressarcido. O MP aponta que esses valores chegaram a montantes relevantes, o que sinaliza risco real para as contas públicas estaduais caso práticas semelhantes se repitam em escala.
Além do impacto direto no caixa estadual, o esquema descrito traz consequências institucionais: erosão da confiança nos procedimentos da SEFAZ, necessidade de revisão de controles internos e pressão por auditorias independentes. A repetição ou a percepção de impunidade tende a encarecer a fiscalização e a aumentar custos administrativos, além de transferir ônus a contribuintes honestos que arcam com a carga tributária. Em termos práticos, trata-se de uma falha que exige resposta administrativa e eventual reformulação de procedimentos.
Segundo o MP, práticas teriam incluído fraudes para criar créditos inexistentes ou superfaturados.
Politicamente, a ocorrência coloca autoridades estaduais e o aparelho fiscal sob escrutínio. Mesmo sem implicar nomes na cobertura, o fato de servidores públicos serem mencionados na investigação gera desgaste e pressão por transparência. Para gestores comprometidos com responsabilidade fiscal, o episódio exige ações rápidas: fortalecer controles, ampliar cruzamentos de dados e perseguir recuperações de valores indevidamente restituídos. A inércia, por outro lado, abre espaço para narrativa adversária e para perda de confiança em políticas tributárias.
O retrato fornecido pelo MP é o de um mecanismo em que um conjunto de profissionais e agentes públicos teria transformado regras tributárias em fonte de ganho ilícito, mediante a cobrança de vantagens sobre créditos devolvidos. A dimensão do mercado de restituições e o uso de sistemas administrativos mostram que o combate passa pela modernização de controles, pela responsabilização dos envolvidos e por maior transparência na tramitação de pedidos. Sem essas medidas, o risco é que fragilidades técnicas se traduzam em prejuízo fiscal recorrente.