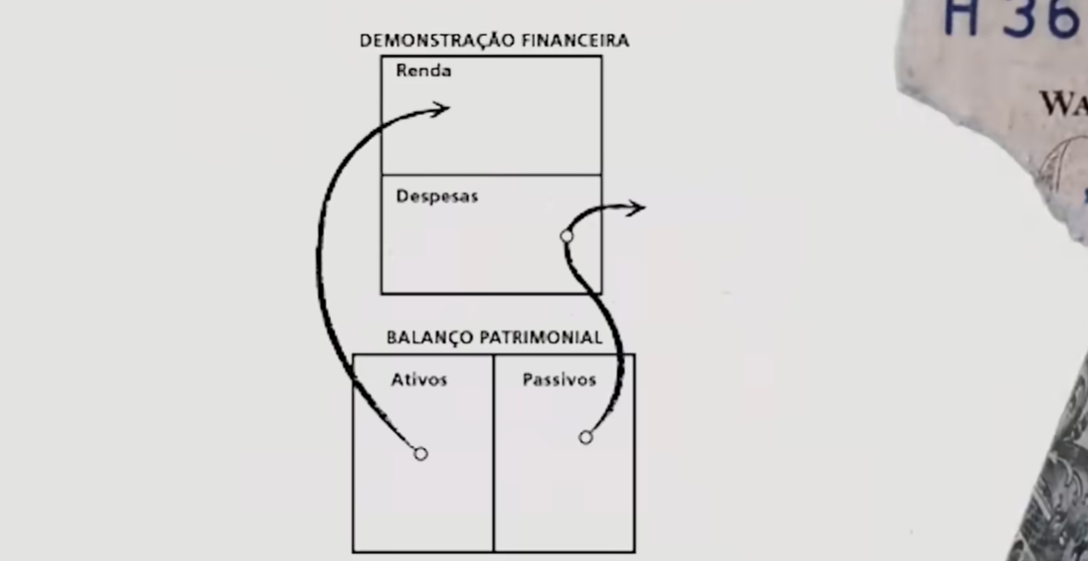
Muitas pessoas enfrentam dificuldades significativas para guardar dinheiro mesmo recebendo salários elevados devido à falta de compreensão adequada sobre conceitos fundamentais de renda ativa e renda passiva, sendo essencial entender essas diferenças para evitar armadilhas financeiras comuns e alcançar liberdade financeira ao longo do tempo através de planejamento adequado e disciplina na gestão dos recursos disponíveis. A diferença entre renda ativa e renda passiva constitui elemento crucial para planejamento financeiro efetivo, sendo que renda ativa representa valores recebidos através de trabalho direto e esforço pessoal contínuo, enquanto renda passiva provém de investimentos financeiros, negócios estabelecidos e outras fontes que geram retornos sem necessidade de trabalho ativo constante por parte do beneficiário. A armadilha do consumo representa fenômeno comum onde pessoas adquirem bens caros como veículos, imóveis e produtos de luxo sem considerar adequadamente impacto dessas aquisições nas despesas mensais recorrentes, situação que frequentemente leva a ciclo de endividamento constante e comprometimento crescente da capacidade de poupança necessária para construção de patrimônio de longo prazo. O aumento do padrão de vida sem correspondente crescimento da renda passiva constitui erro frequente cometido por trabalhadores que elevam gastos mensais proporcionalmente aos aumentos salariais recebidos, situação que resulta em dificuldades financeiras significativas quando renda ativa diminui ao longo do tempo devido a desemprego, problemas de saúde ou chegada da aposentadoria com redução dos rendimentos mensais disponíveis.
É fundamental compreender que parcela significativa dos rendimentos recebidos deve ser destinada aos investimentos financeiros visando construção de liberdade financeira ao longo do tempo, estratégia que pode ser implementada desde início da jornada profissional independentemente do valor absoluto dos rendimentos mensais disponíveis para alocação. Destinar quinze por cento da renda mensal para investimentos representa estratégia recomendada por especialistas em finanças pessoais que ajuda a construir patrimônio significativo ao longo do tempo através do efeito dos juros compostos, mesmo que valor inicial investido mensalmente pareça pequeno quando comparado às despesas totais do indivíduo ou família. A importância de começar a investir precocemente é demonstrada através do impacto significativo dos juros compostos que favorecem substancialmente investidores que iniciam aportes regulares desde idade jovem, permitindo acumulação de patrimônio significativamente maior comparado a indivíduos que postergam início dos investimentos para fases posteriores da vida profissional. Diversificar investimentos em diferentes classes de ativos financeiros e moedas constitui estratégia crucial para proteção do patrimônio acumulado e garantia de maior segurança financeira ao longo do tempo, reduzindo riscos associados a concentração excessiva de recursos em ativos específicos ou mercados individuais que podem apresentar volatilidade significativa. O investimento financeiro representa habilidade que pode ser aprendida por qualquer pessoa independentemente da profissão exercida ou formação acadêmica prévia, sendo que conhecimento adequado sobre investimentos pode resultar em rentabilidade significativa ao longo do tempo através de decisões informadas e estratégias adequadas de alocação de recursos disponíveis.
Muitas pessoas acreditam equivocadamente que investir constitui atividade excessivamente difícil ou complexa, quando na realidade representa questão de aprendizado contínuo e prática constante que leva a melhores resultados financeiros ao longo do tempo através de experiência acumulada e refinamento das estratégias adotadas. A construção de reserva de emergência adequada é essencial para segurança financeira, porém não deve constituir único foco dos investimentos realizados, sendo que diversificação entre diferentes objetivos financeiros e horizontes temporais representa estratégia importante para minimizar riscos e aumentar potencial de ganhos ao longo do tempo. O seguro de vida não representa apenas proteção financeira em caso de falecimento, mas também pode oferecer segurança significativa em situações de acidentes graves ou doenças incapacitantes que comprometam capacidade de trabalho e geração de renda ativa, protegendo família e dependentes contra impactos financeiros severos de eventos imprevistos. Ter seguro de vida adequado é especialmente essencial para indivíduos mais jovens, pois oferece proteção financeira crucial em momentos de crise quando responsabilidades familiares e compromissos financeiros são significativos, sendo que segurança proporcionada por seguro adequado pode transformar desafios financeiros severos em situações mais administráveis através de recursos disponibilizados para cobertura de despesas essenciais. Existem diferentes tipos de investimentos adequados para constituição de reserva de emergência, incluindo Tesouro Selic e Certificados de Depósito Bancário que oferecem liquidez imediata e segurança elevada, sendo que escolha entre segurança máxima e rentabilidade ligeiramente superior constitui decisão fundamental que deve considerar perfil de risco e necessidades específicas de cada investidor. A gestão adequada de orçamento familiar sugere que cinquenta e cinco por cento dos rendimentos mensais sejam destinados a necessidades básicas essenciais para sobrevivência e manutenção de qualidade de vida adequada, sendo que compreensão dessa distribuição recomendada auxilia significativamente na gestão financeira efetiva e priorização adequada de gastos mensais recorrentes, enquanto investir dinheiro acumulado constitui estratégia essencial para aumento do patrimônio ao longo do tempo e garantia de renda passiva futura que permite liberdade para trabalhar por opção pessoal ao invés de obrigação financeira, considerando investimentos em ações, fundos imobiliários e outras opções geradoras de dividendos que auxiliam acumulação de riqueza ao longo do tempo através de retornos compostos e reinvestimento sistemático dos rendimentos recebidos.