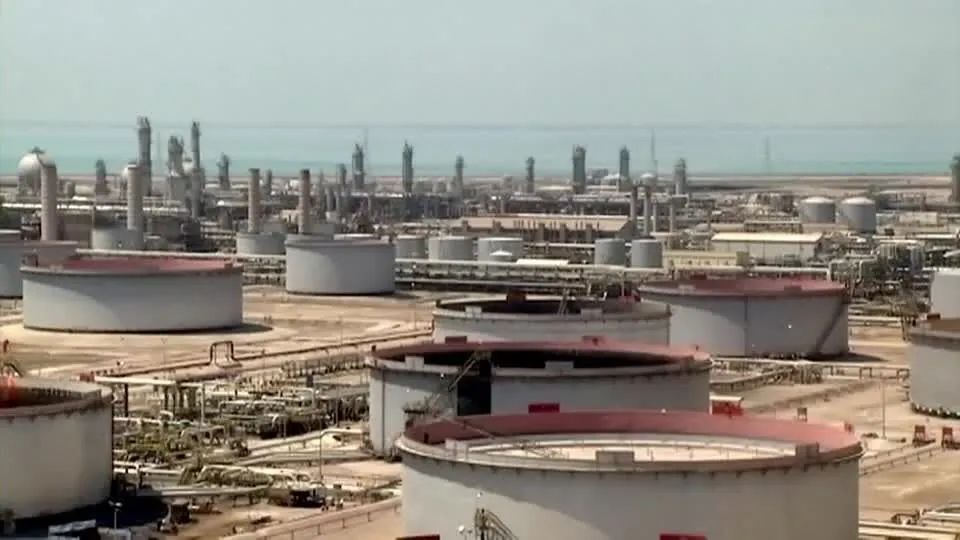
Os ataques entre 6 e 11 de outubro — que atingiram aeroportos sauditas e deixaram 19 mortos e mais de 350 feridos — marcam uma mudança de patamar: o risco no Golfo deixou de ser uma “cauda” e virou cenário-base para 2027. Em paralelo, pelo menos 11 navios foram alvos em águas de Ormuz ou na costa de Omã só em outubro, e a ofensiva houthis abriu uma segunda frente que passou a ameaçar também o Bab-el-Mandeb. Essa combinação colocou sob pressão simultânea as duas principais rotas de saída do petróleo saudita e expôs a vulnerabilidade do oleoduto Leste‑Oeste, a válvula de escape que pode responder por até 4% da oferta mundial.
O recado para mercados e formuladores de política é direto. Choques de oferta sobre commodities energéticas aumentam os preços do petróleo e, num momento em que a inflação global ainda não retornou às metas, reduzem a margem de manobra dos bancos centrais. Nos EUA, o IPCA de energia contribuiu para uma inflação ao consumidor em 3,4% ao ano em agosto, e o Fed já colocou a taxa básica entre 3,75% e 4,00%, sinalizando nova alta possível. Projeções de instituições como o FMI e relatórios de mercado (Goldman Sachs, Capital Economics) mostram cenários distintos, mas todos com potencial para elevar inflação e reduzir crescimento — um ambiente em que juros mais altos tendem a permanecer por mais tempo.
Para o Brasil, o choque cria um dilema prático. O Copom fez um corte em setembro e levou a Selic a 13,75%, enquanto o próprio Banco Central projeta IPCA ainda acima da meta em 2026 e 2027. A divergência entre uma política monetária mais apertada nos EUA e o ciclo de cortes doméstico tem limite: com o petróleo pressionando preços e o Fed subindo, o espaço para reduzir juros cá dentro encolhe a cada episódio novo no Golfo. A leitura mais plausível é que o ciclo de cortes brasileiro será mais curto e mais lento do que o mercado esperava no começo do ano, o que eleva o custo de capital real e mexe diretamente no planejamento de investimentos das empresas para 2027.
O efeito prático sobre empresas e contas públicas depende do tempo de comprometimento das rotas e da infraestrutura saudita — não só do preço do barril em um dia. A Arábia Saudita vive um paradoxo: barril caro deveria aumentar receitas, mas a renda real depende do volume embarcado. Num cenário prolongado, crescem riscos para crescimento global, aperta-se a margem para estímulos e aumenta a importância da disciplina fiscal e da gestão de risco corporativa. Em termos operacionais, gestores precisam revisar orçamentos, recalibrar previsões e fortalecer proteção contra volatilidade de preços e de câmbio. Em suma: o novo normal exige decisões mais cautelosas e cenários de planejamento menos complacentes para 2027.