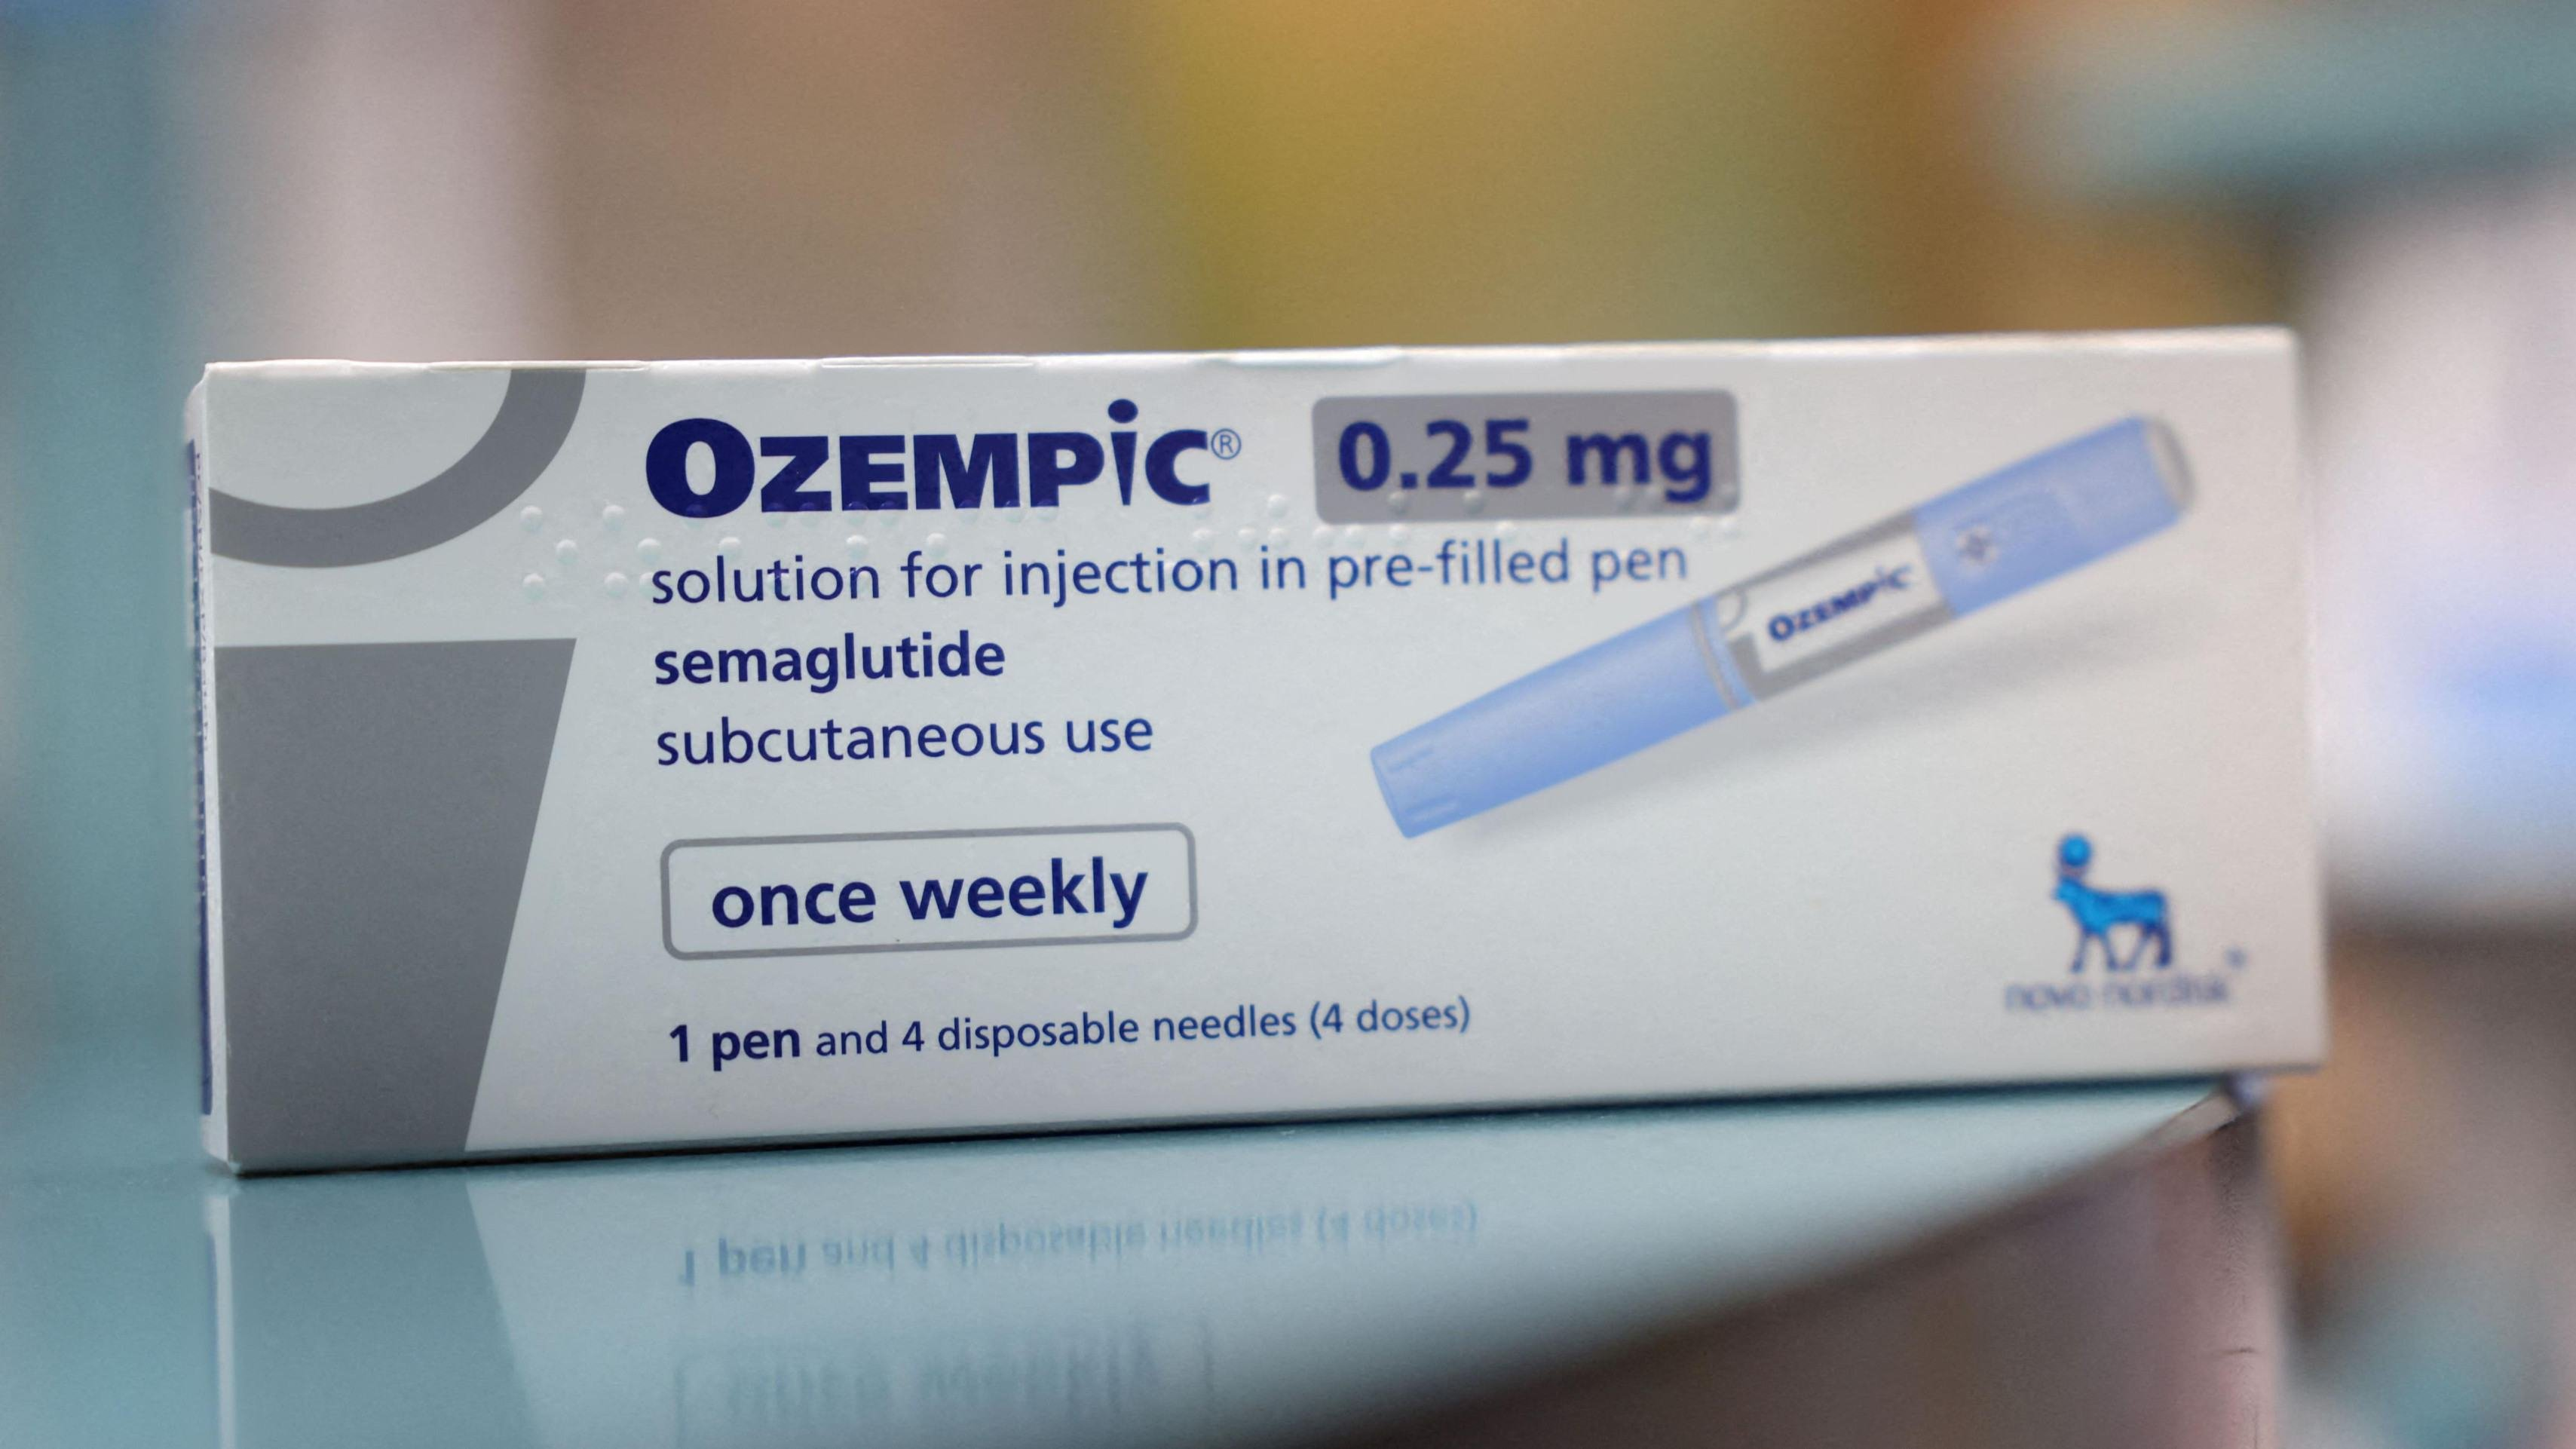
A renúncia à exclusividade da patente da semaglutida no Brasil, consumada na sexta-feira, 20 de março, traz uma expectativa imediata de concorrência, mas não deve, na prática, traduzir-se em queda abrupta dos preços das canetas. Especialistas e executivos do setor apontam que, além da queda jurídica da proteção, há obstáculos regulatórios e operacionais que retardam a chegada — e a pressão competitiva — de produtos fabricados no país. Enquanto isso, o mercado que viu seu faturamento dobrar no ano anterior e movimentar cerca de R$ 12 bilhões segue atento ao desenrolar das autorizações e à estratégia das empresas multinacionais no território nacional.
Entre os fatores que explicam a demora está o trâmite na Agência Nacional de Vigilância Sanitária (Anvisa). Conforme a própria agência, existem 14 pedidos em análise para produção e importação da semaglutida, e a previsão de concessão é limitada: no máximo três autorizações por semestre. Esse ritmo de trabalho implica um alongamento do processo até o final de 2027 caso não haja aceleração, e embora aprovações iniciais possam ocorrer em breve, a ausência de regras e a necessidade de avaliação técnica detalhada podem postergar efetivamente os lançamentos nas farmácias.
A queda da patente não garante redução imediata de preços por conta de entraves regulatórios e industriais.
Do lado das indústrias nacionais, a EMS — maior laboratório do país e entre os primeiros a pleitear autorização — diz que só encaminhará lotes após a obtenção do registro, com expectativa otimista de disponibilizar produtos nas prateleiras em até três meses após essa aprovação. Essa posição reflete uma prática do setor: é possível antecipar compras de matéria-prima, mas a produção em escala comercial depende do aval regulatório para a comercialização. Analistas financeiros, como os do Itaú BBA, estimam janelas de lançamento em meses posteriores, citando agosto como uma data plausível para início das vendas por empresas que estejam mais adiantadas no processo.
A cadeia de suprimentos também exerce papel central nas projeções. A fabricação de canetas que contêm semaglutida envolve insumos importados e etapas industriais especializadas; eventuais intercorrências na importação de materiais, na disponibilidade de matérias-primas e na logística de distribuição para um país de dimensões continentais podem alongar prazos. Além disso, a própria Novo Nordisk, dona da fórmula original, tem planos para produção local de dispositivos em Minas Gerais, movimento que tende a reforçar sua capacidade de abastecimento no Brasil e a manter participação significativa no mercado.
Outro ponto que modera expectativas de queda de preços é a classe pela qual os registros são pleiteados. A maioria das solicitações submetidas à Anvisa refere-se a produtos classificados como similares, e não como genéricos. A distinção é relevante: um genérico precisa oferecer desconto mínimo regulamentado de 35% em relação ao medicamento de referência, enquanto um similar costuma ter margem de redução menor, na casa de 20%. Em consequência, a concorrência entre produtos com nome comercial poderá resultar em preços próximos aos praticados hoje, em vez de cortes drásticos à vista do consumidor.
Mesmo com pedidos em análise, a chegada de versões nacionais pode demandar meses até ganhar escala e pressionar valores.
Na comparação prática, a caneta da referência hoje tem preço de tabela aproximado de R$ 1.299,70; com as regras vigentes, produtos similares poderiam ser lançados com preço a partir de cerca de R$ 1.039,76. No varejo, por vezes o medicamento original aparece com descontos promocionais e pode ser encontrado por R$ 999, mas esse nível de redução é uma decisão comercial da fabricante e não um preço de tabela sujeito às mesmas regras de reajuste. A composição final do preço de mercado levará em conta parâmetros oficiais, a estratégia de descontos das empresas e o comportamento dos distribuidores e redes de farmácias.
O cenário que se instala, portanto, é de abertura legal para produção, porém de competição potencialmente moderada nos primeiros momentos após a perda de exclusividade. Com limitações na velocidade de liberações regulatórias — três autorizações por semestre —, desafios logísticos e a possibilidade de que muitos registros sejam de similares, a oferta de alternativas mais baratas deve crescer de modo gradual. Consumidores e gestores públicos interessados em ampliar acesso precisarão observar tanto as decisões da Anvisa quanto os movimentos industriais e comerciais das farmacêuticas nos próximos meses.