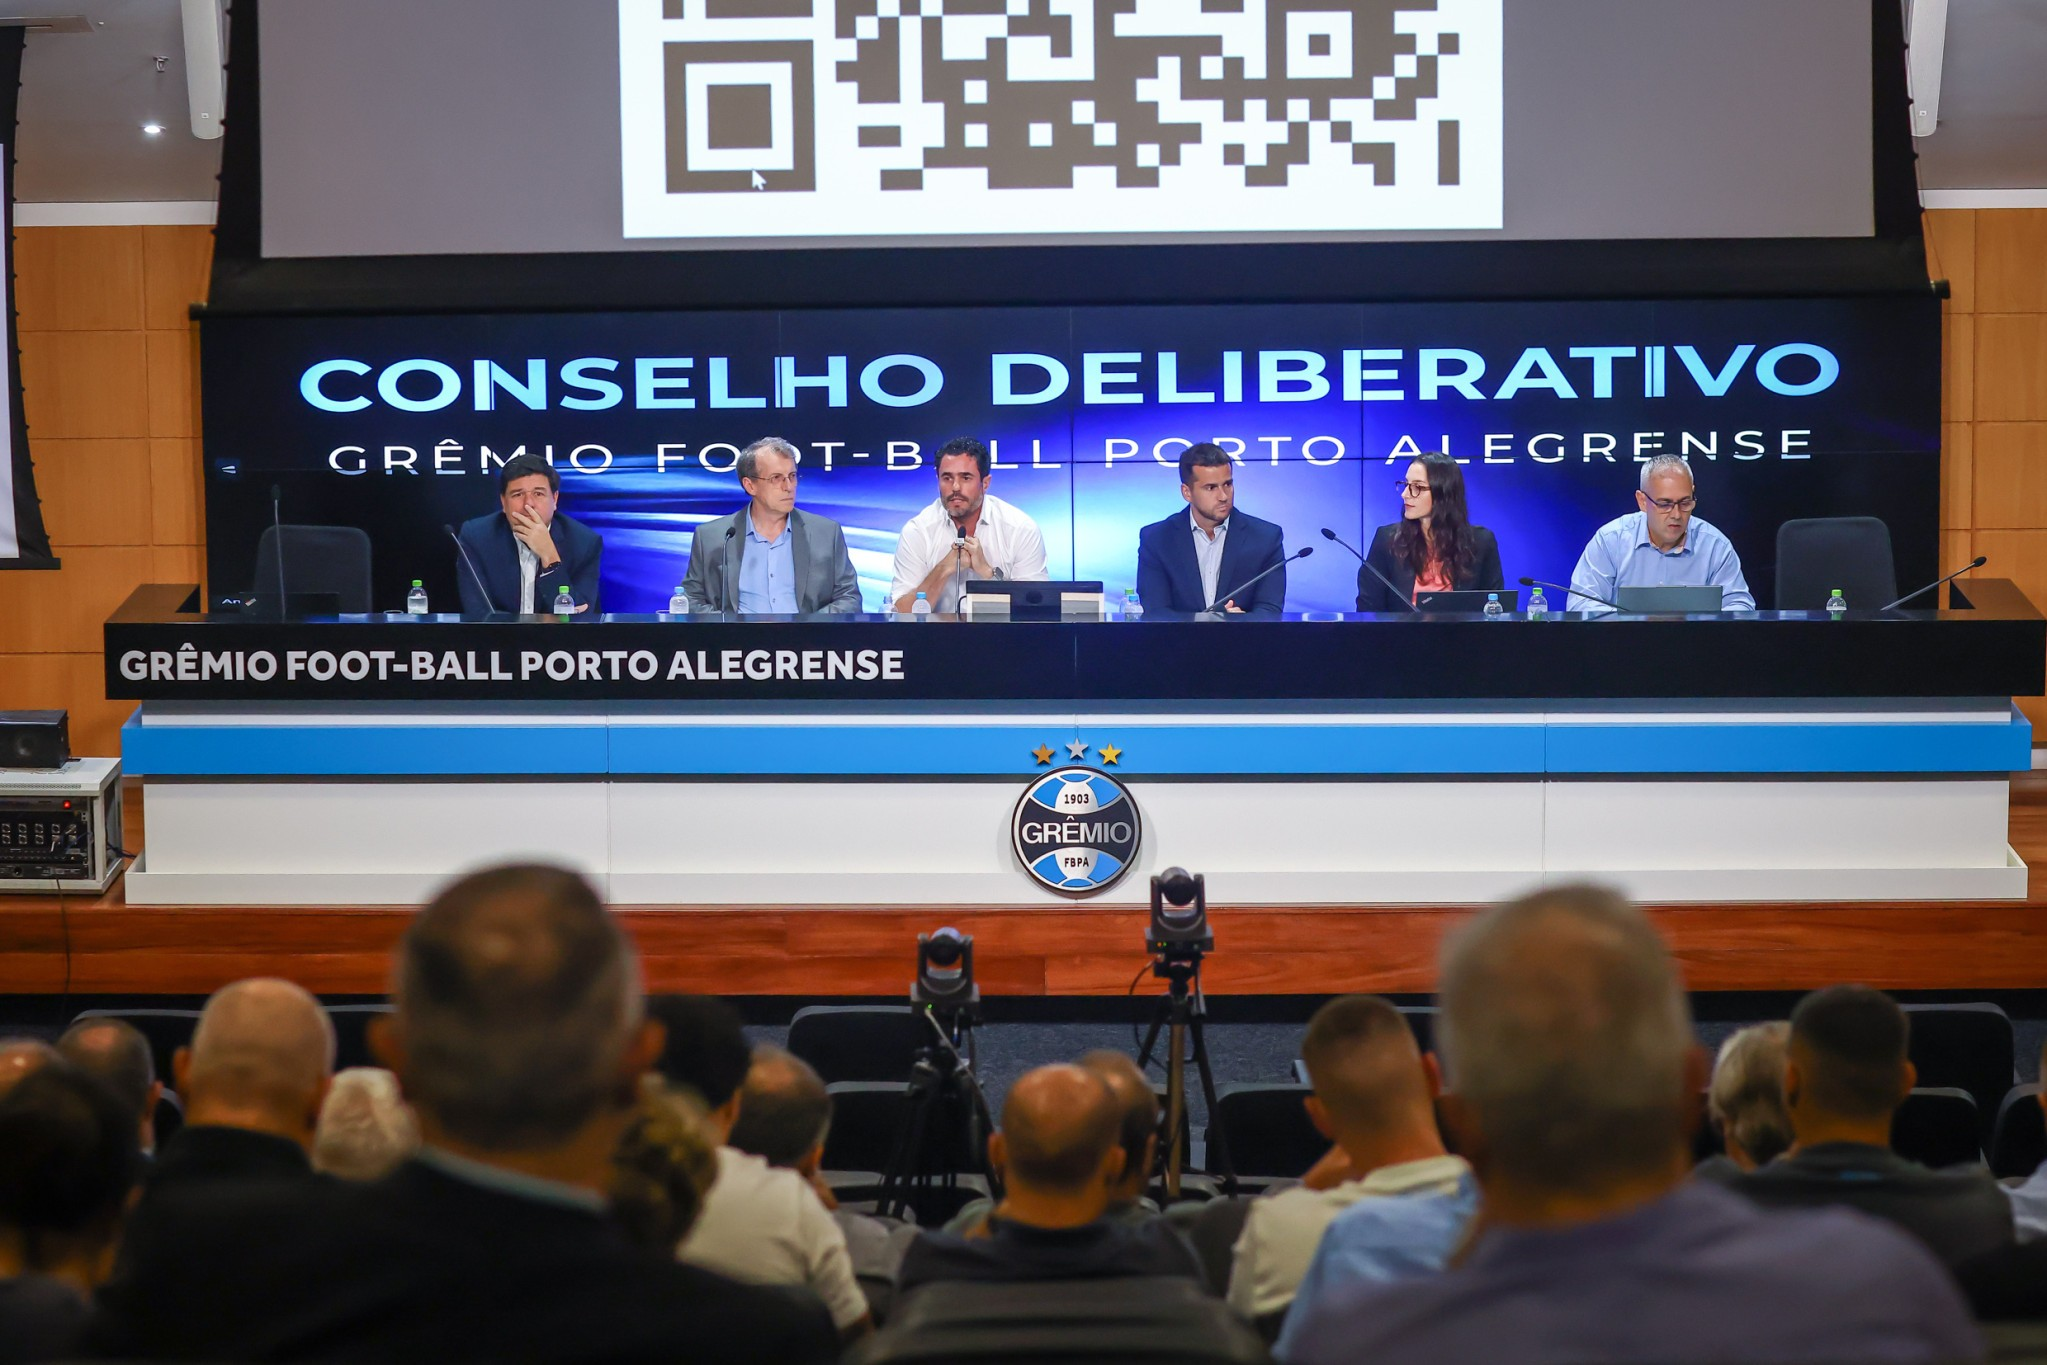
A auditoria contratada e divulgada na reunião do Conselho Deliberativo do Grêmio apontou um passivo total de R$ 935,6 milhões ao fim de 2025, segundo relatório da Baker Tilly Brasil. O montante está dividido em R$ 516 milhões classificados como passivo circulante — obrigações previstas para quitação em 12 meses, com vencimentos concentrados em 2026 — e R$ 419 milhões como passivo não circulante, com previsão de pagamento a partir de 2027. O diagnóstico abre um cenário financeiro que exige escolhas imediatas da administração.
É preciso entender que o conceito de passivo aqui inclui não só empréstimos bancários e tributos, mas também obrigações trabalhistas, pagamentos a agentes e clubes, além de receitas já antecipadas e luvas contratuais que transitam pela contabilidade. Em outras palavras, parte do passivo reflete valores que reduzirão receitas futuras — por exemplo, cotas de TV ou luvas que foram contabilizadas antes do efetivo reconhecimento — e que, embora não sejam sucessivamente desembolsos agora, limitam o caixa futuro do clube.
A doação contábil elevou o superávit sem aportar caixa efetivo ao clube.
Os números também expõem uma aceleração do endividamento: o passivo total subiu de R$ 640 milhões em 2023 para R$ 935 milhões em 2025 — um aumento de R$ 295 milhões, equivalente a 46%. Ao mesmo tempo, as contas da gestão de Alberto Guerra referentes a 2025 foram aprovadas com um superávit de R$ 35 milhões. Esse resultado, entretanto, foi impactado por uma doação da titularidade da Arena feita pelo empresário Marcelo Marques, que gerou efeito contábil de cerca de R$ 400 milhões sem ingresso correspondente de caixa.
A leitura operacional da gestão anterior, conforme documentação e manifestações de integrantes, separou dívida contabilizada de parcelas não vencidas como compromissos com atletas, além de não considerar antecipações de receitas como dívida efetiva. A administração destacou ainda valores a receber — citando cerca de R$ 80 milhões de vendas de jogadores — e defendeu que parte do incremento do passivo acompanhou investimentos em contratações, apontados em torno de R$ 230 milhões. Esses argumentos ajudam a explicar as diferenças de interpretação entre fluxo de caixa e demonstrações patrimoniais.
A concentração de R$ 516 milhões em passivo circulante, com vencimento em 2026, representa um risco prático: pressão sobre a liquidez operativa que pode comprometer pagamentos de curto prazo, da folha a fornecedores, e limitar a capacidade de investimentos esportivos. Para um clube que busca resultado no campo e estabilidade fora dele, a necessidade de renegociação de prazos, alongamento de dívidas e potencial venda de ativos torna-se mais provável. No mercado de transferências, a percepção de fragilidade financeira tende a reduzir poder de barganha e atrair propostas por ativos ainda que em queda.
A concentração de passivos em 2026 impõe pressão imediata sobre a liquidez e a gestão esportiva.
Politicamente, a divulgação desses números intensifica o debate interno sobre responsabilidade e transparência na gestão do clube. Conselheiros e sócios passam a cobrar planos concretos de ajuste, enquanto a oposição ganha munição para criticar decisões passadas que permitiram a escalada do passivo. Patrocinadores e parceiros comerciais também monitoram a situação: sinais de liquidez tensionada podem atrasar negociações e forçar cláusulas mais rígidas em contratos futuros. A governança do Grêmio terá de mostrar, com dados e prazos, como pretende transformar balanços em fluxo de caixa sustentável.
O diagnóstico impõe prioridades: além da necessária comunicação clara para associados e mercado, o clube terá de calibrar medidas que preservem receitas essenciais — bilheteria, cotas de TV e patrocínios — ao mesmo tempo em que negocia alongamentos e busca receitas extraordinárias sem recorrer apenas a soluções contábeis. A lição estratégica é simples e dura: superávit contábil gerado por movimentos patrimoniais não substitui caixa disponível. A próxima gestão terá de traduzir ajuste contábil em solvência real, sob pena de ver prejudicada a capacidade competitiva e a credibilidade perante credores e parceiros.