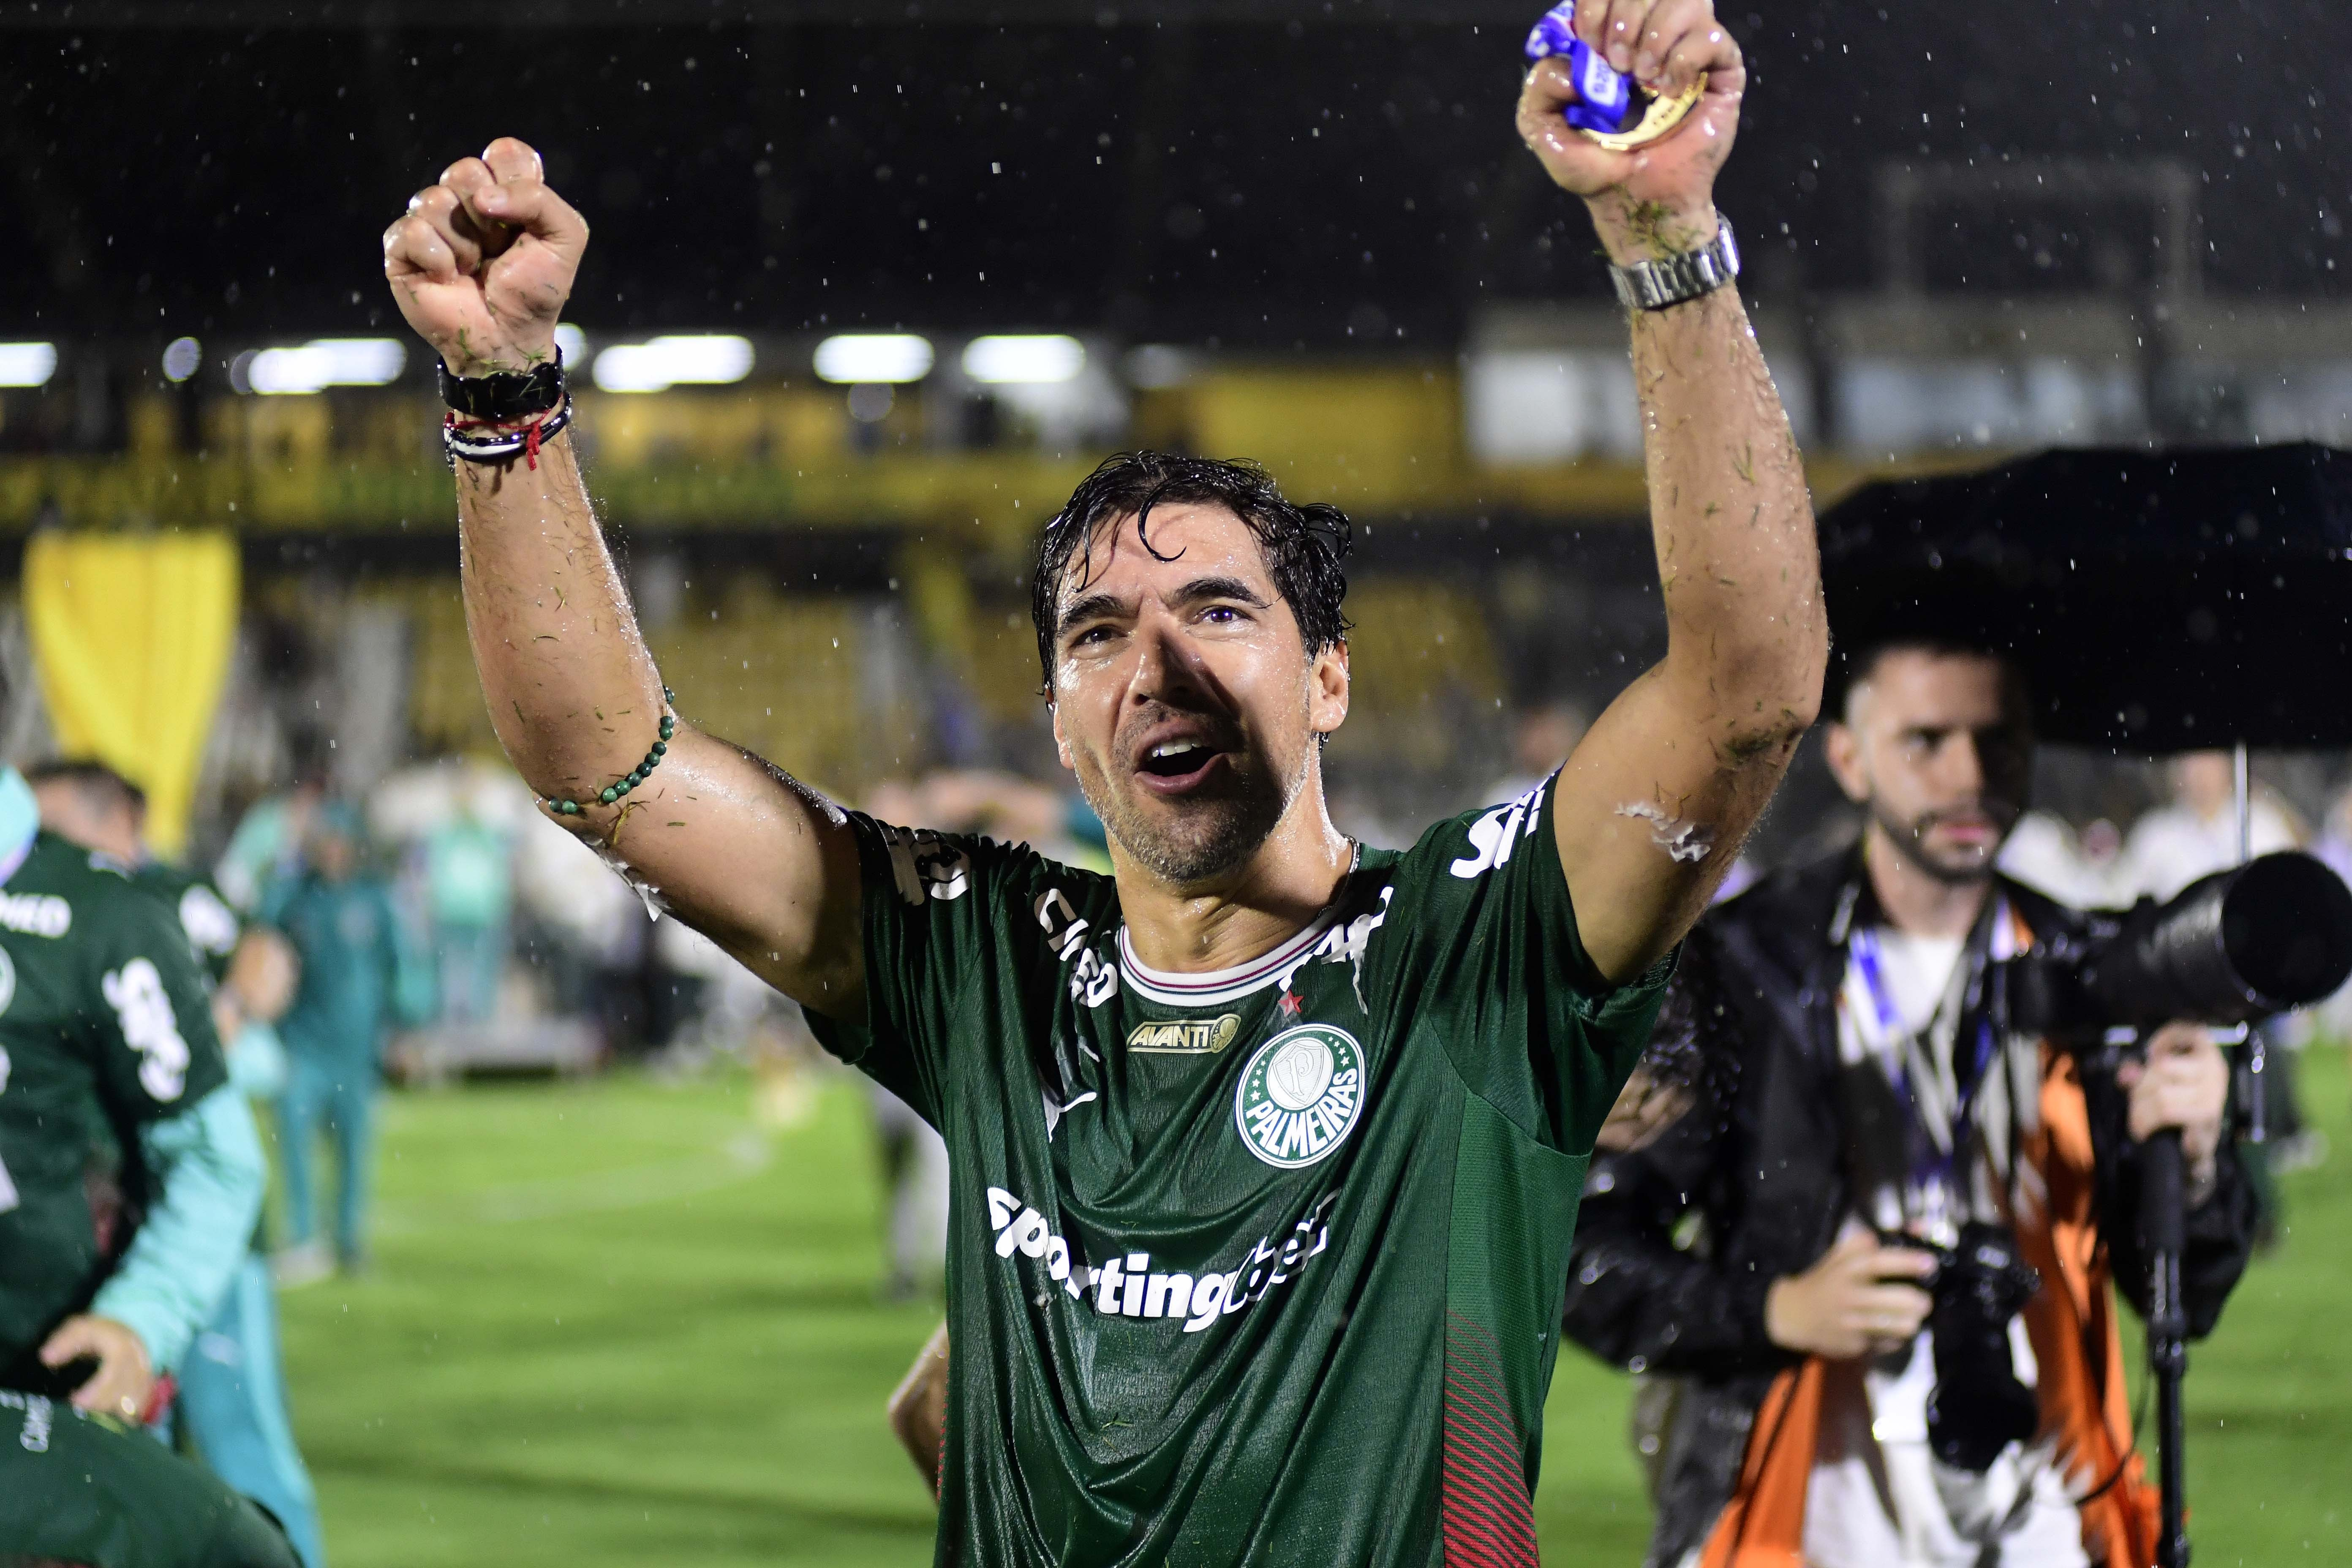
O balanço financeiro do Palmeiras relativo a 2025 trouxe à luz uma obrigação pouco comentada fora dos círculos jurídicos: R$ 323 mil a pagar ao PAOK, clube grego que tinha Abel Ferreira como treinador antes da vinda ao Brasil. Trata-se de parcelas vinculadas a cláusulas variáveis firmadas na contratação de 2020, em que parte da multa e de bônus foi estruturada em função do sucesso esportivo do técnico no Alviverde.
Quando Abel foi acertado em outubro de 2020, o negócio foi costurado com uma combinação de cláusulas fixas e variáveis: uma parte da multa rescisória poderia ser diluída conforme títulos fossem conquistados. O valor agora divulgado no balanço não é uma multa isolada, mas o saldo remanescente de bônus parcelados — parte já quitada em 2025 e o saldo, apontado como R$ 323 mil, com previsão de pagamento em 2026 conforme o acordo firmado entre as partes.
Abel confirmou que parte dos pagamentos aos ex-clubes foi assumida por ele e pelo Palmeiras a cada título conquistado.
A publicação desse valor no demonstrativo financeiro tem uma história administrativa por trás: o clube grego só teria enviado a documentação necessária tardiamente, o que postergou o reconhecimento e a quitação da obrigação. Além disso, no acerto original, o próprio Abel aceitou arcar com parcela dos pagamentos para viabilizar a transferência diante da rigidez do PAOK, uma solução que evitou o fracasso do negócio e que foi admitida pelo treinador em entrevista há alguns anos.
Do ponto de vista esportivo, o custo é pequeno quando comparado ao retrospecto da era Abel: desde 2020 o técnico acumulou mais de cinco anos de trabalho e 11 títulos, consolidando-se como o comandante com maior número de taças na história recente do clube. No entanto, esse valor exposto no balanço revela como contratos internacionais e cláusulas por desempenho geram obrigações recorrentes que, somadas, impactam fluxos de caixa e exigem acompanhamento contábil rigoroso.
A divulgação no balanço também tem dimensão política e de governança. Apesar de o montante ser modesto para um grande clube, a aparição explícita do PAOK entre as obrigações internacionais sinaliza maior transparência — e ao mesmo tempo levanta questões sobre padrões contratuais adotados pelo Palmeiras. À medida que clubes negociam com entidades estrangeiras, cláusulas contingentes por títulos podem virar passivos periódicos e se transformar em argumento de crítica para opositores da gestão, especialmente em ano de prestação de contas.
O registro no balanço evidencia que cláusulas variáveis e atrasos documentais podem transformar acordos esportivos em obrigações financeiras visíveis.
Há ainda implicações práticas: o parcelamento e o pagamento condicionado à entrega de documentos mostram fragilidade em processos administrativos internacionais, mais propensos a atrasos e litígios. Para a gestão do futebol, isso significa não apenas planejar o caixa para compromissos previsíveis, mas também estruturar controles que evitem surpresas e preservem a credibilidade institucional do clube perante torcedores, patrocinadores e reguladores.
Em termos econômicos e simbólicos, os R$ 323 mil são mais um custo de transição do que um fator decisivo na saúde financeira do clube. Mas a ocorrência funciona como alerta: contratos que incluem pagamentos por sucesso esportivo criam obrigações remanescentes que emergem em demonstrativos públicos e alimentam debates sobre prioridades, critérios de contratação e responsabilidade administrativa. É um lembrete de que a vitória trouxe troféus — e também compromissos a serem geridos com transparência.