Um estudo da consultoria Zag Work aponta que a principal vantagem competitiva das montadoras chinesas não vem dos subsídios concedidos na China, mas da economia gerada pela integração vertical e por custos administrativos, comerciais e de desenvolvimento mais baixos. A consultoria compara um Tesla Model 3 produzido na China, avaliado em US$ 28.893 (cerca de R$ 150,2 mil), com um sedã chinês vendido por US$ 24.190 (R$ 125,8 mil) e conclui que US$ 4.703 (R$ 24,5 mil) da diferença se devem, em 88% dos casos, a essas eficiências operacionais.
No exemplo usado pela Zag Work, os subsídios do governo chinês somam apenas US$ 292 (R$ 1.520), valor muito inferior à economia decorrente da verticalização. Componentes críticos da eletrificação, como baterias e telas, seguem sendo produzidos fora do Brasil; assim, a vantagem se mantém mesmo quando as marcas chinesas se instalam localmente, porque elas importam os mesmos componentes a preços menores do que rivais estrangeiras.
A vantagem das marcas chinesas decorre sobretudo da integração da cadeia produtiva e de custos operacionais mais baixos, não de subsídios significativos.
A dimensão industrial torna o cenário mais desafiador para concorrentes: a China produziu 34,5 milhões de veículos em 2025 — número 45% maior que a soma da produção de automóveis, ônibus e caminhões dos Estados Unidos e da Europa — e dispõe de capacidade para montar mais 22 milhões de unidades. Para a Zag Work, essa sobra de escala pressiona as empresas a exportarem não só veículos, mas também componentes, consolidando cadeias com custo unitário mais baixo e ampliando a competição global.
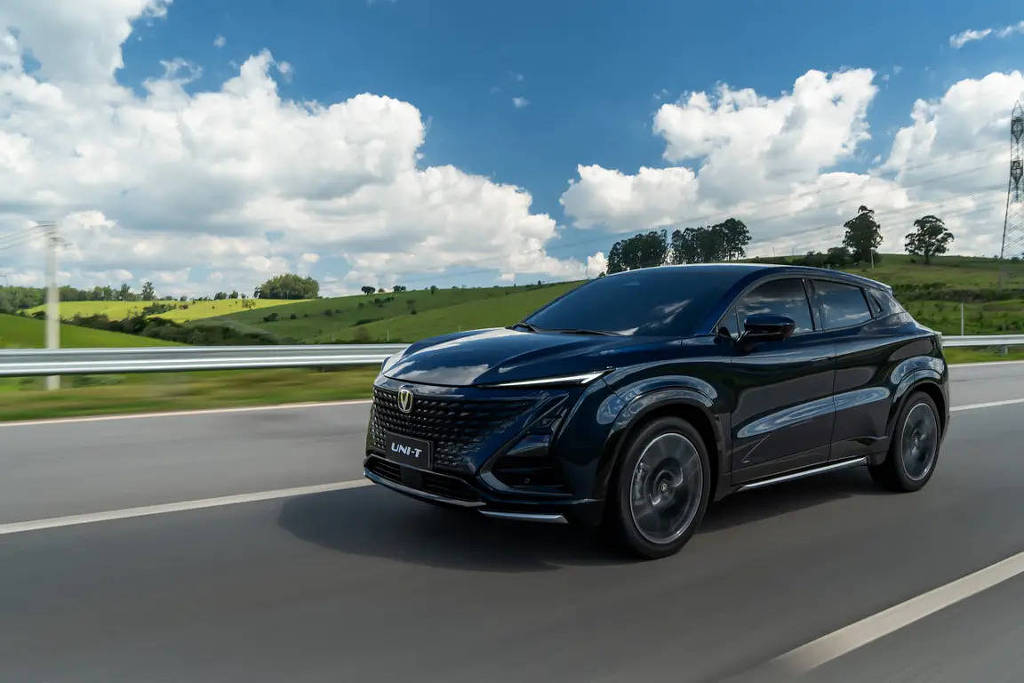
No Brasil, a consultoria projeta que as marcas chinesas poderão alcançar 35% de participação do mercado até 2035. O alinhamento entre oferta e preferência do consumidor ajuda a explicar a aposta: pesquisa da Webmotors mostra que 40% dos interessados em comprar um carro buscam um SUV, segmento dominado pelos lançamentos chineses, como o Caoa Changan Uni‑T, que entrou no mercado nacional por R$ 169.990.
O quadro acena para decisões complexas de governo e setor privado. Para o consumidor, a entrada de modelos mais baratos pode ampliar acesso aos veículos eletrificados. Para montadoras estabelecidas, fornecedores e formuladores de política industrial, o desafio é reajustar estratégias de preço, escala e conteúdo local sem recorrer apenas a incentivos fiscais populistas. A competitividade, conclui o estudo, será determinada por eficiência na cadeia e capacidade de inovação, não apenas por políticas públicas de curto prazo.
Ao se instalar no Brasil, essas empresas vão importar os mesmos componentes a preços inferiores, preservando uma margem competitiva sobre os rivais.