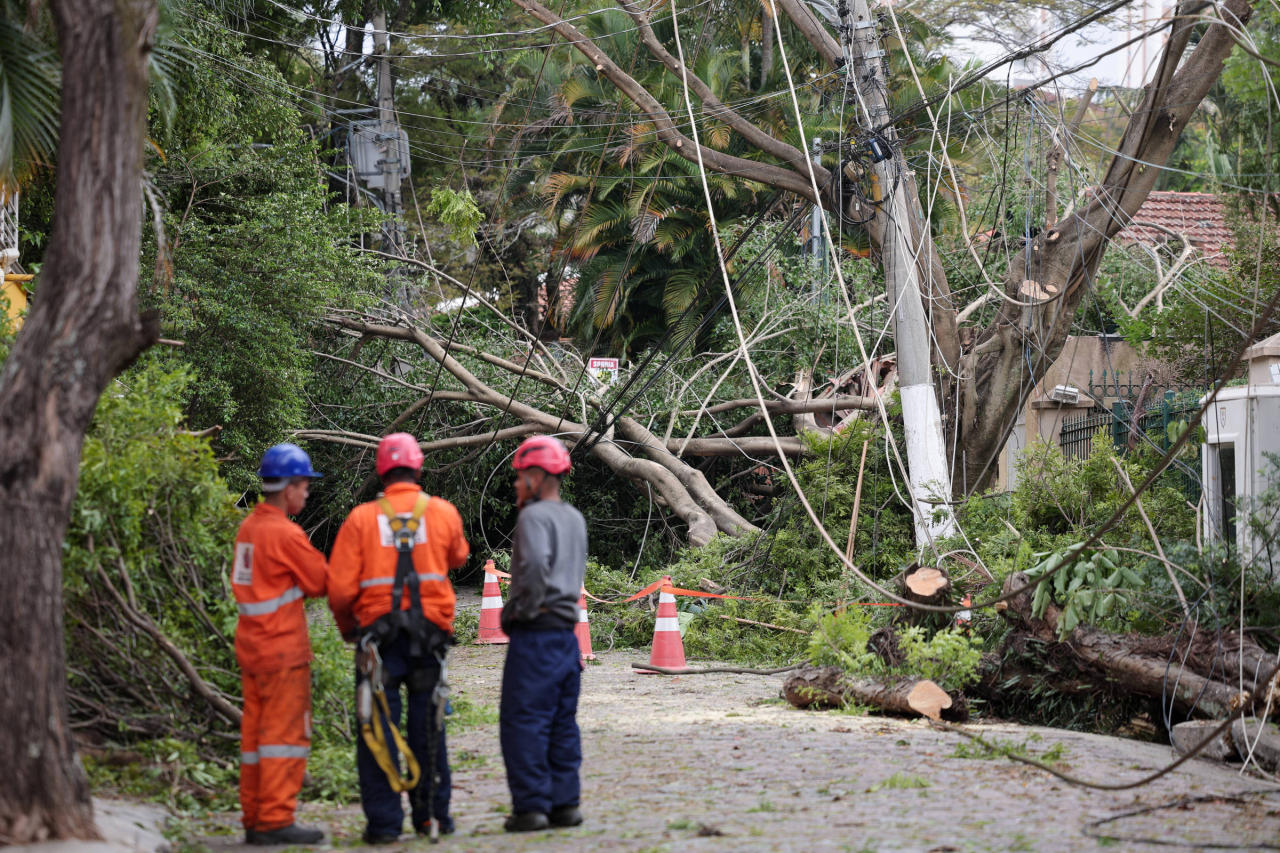
A abertura do processo administrativo que pode levar à caducidade da concessão da Enel em São Paulo acentuou o debate sobre a capacidade de outras empresas de assumir a maior área metropolitana do país. A suspensão do contrato foi motivada por falhas no restabelecimento de fornecimento após apagões causados por tempestades nos últimos três anos, e coloca na mesa a pergunta: quem terá estrutura e caixa para operar os 8,5 milhões de consumidores da região?
O desafio operacional é palpável. A área de concessão tem densidade média de cerca de 2.900 habitantes por quilômetro quadrado e convive com mais de 650 mil árvores em vias públicas, muitas próximas ou acima da fiação. Em eventos de chuva e vento, quedas de galhos e exemplares inteiros rompem condutores e destroem transformadores, transformando interrupções em problemas em larga escala. Especialistas ouvidos culpam não só a manutenção, mas a necessidade de adaptação da rede aos efeitos das mudanças climáticas.
A nova concessionária herdará uma rede com vulnerabilidades que se manifestam com tempestades mais frequentes.
Tecnicamente, há concorrentes com escala para disputar a sucessão. Equatorial, CPFL, Energisa, Neoenergia, Copel e EDP já atendem mais de 60 milhões de endereços — o que equivale a cerca de 65% das unidades consumidoras do país — e, em conjunto, reúnem bases que variam entre 4 milhões e 17 milhões de clientes. Neoenergia lidera em número de clientes (17 milhões), seguida por Equatorial (14 milhões), CPFL (10,9 milhões) e Energisa (9 milhões). Apesar disso, experiência e presença em grandes centros não eliminam o risco operacional e reputacional de operar a malha paulistana.
O cenário acende alerta político e econômico. Quem assumir herdará uma infraestrutura que exige investimentos imediatos em manutenção e em medidas de resiliência — custos que tendem a pressionar tarifa, contratos e a política regulatória. Além disso, episódios de longo tempo de interrupção já geraram desgaste público e podem transformar o processo de transição em problema político para regulador e governo, que terão de justificar prazos, garantias e medidas de proteção ao consumidor.
A disputa pela concessão, portanto, não é só técnica nem apenas financeira: é também política. A sucessora terá de apresentar plano crível de resposta a tempestades, gestão da arborização urbana e capacidade de investimentos sem transferir integralmente o ônus ao consumidor. A forma como o processo for conduzido e as exigências impostas à vencedora indicarão se a troca será capaz de reduzir riscos ou apenas deslocar o problema para a próxima empresa e para a opinião pública.
Sem investimentos imediatos e transparência, o problema tende a se traduzir em custo político e pressão sobre tarifas.