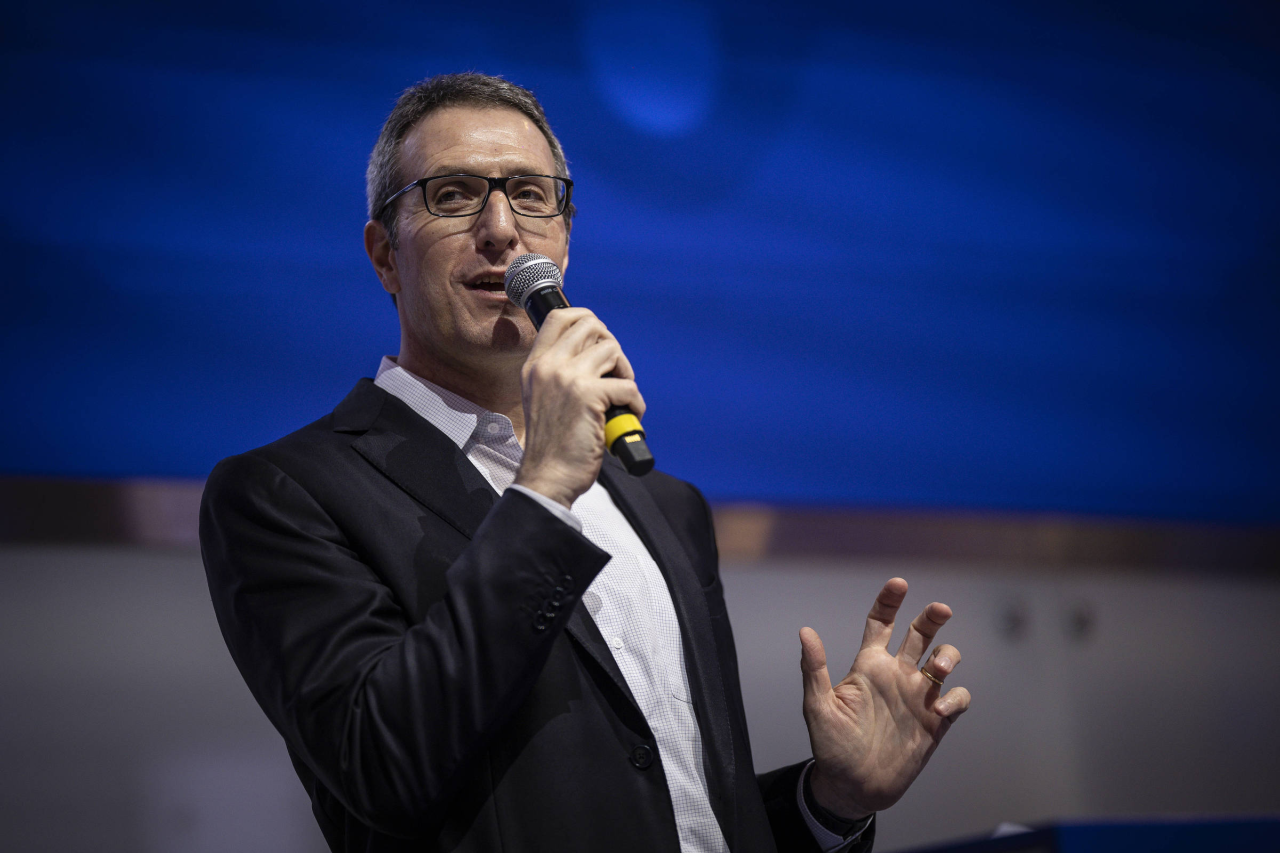
Em evento da B3 com a Anbima, o CEO da bolsa e futuro presidente do Santander, Gilson Finkelsztain, traçou um diagnóstico otimista para 2026: queda do câmbio, perspectiva de redução da Selic e retomada do apetite estrangeiro formam uma combinação pouco comum, capaz de reabrir a janela de ofertas públicas iniciais (IPOs).
A leitura do executivo é que vários fatores externos e domésticos convergem a favor do Brasil, tornando ativos locais relativamente atrativos mesmo em meio a choques globais — como a guerra no Irã — que elevam o preço do petróleo. Para Finkelsztain, o movimento pode funcionar como um ganho fiscal temporário pelo aumento das exportações.
É como se a sorte estivesse do lado do Brasil, com vários fatores convergindo a favor do mercado.
Apesar do otimismo, o executivo foi enfático ao separar o curto do longo prazo: a sustentação do cenário positivo passa por uma mudança estrutural nas contas públicas a partir de 2027. Nesse ponto, criticou implicitamente medidas recentes do Executivo que atenuam o impacto do choque de preços, como subvenções ao diesel e ao gás de cozinha e a isenção de PIS/Cofins para alguns combustíveis.
As iniciativas anunciadas pelo governo têm custo fiscal estimado em R$ 31 bilhões e foram compensadas em parte pelo novo imposto sobre exportação de petróleo. Em ano eleitoral, a reação para conter reajustes de preços é compreensível, mas, na avaliação de mercado reproduzida por Finkelsztain, reforça uma tensão entre medidas eleitorais e a necessidade de ajuste orçamentário de médio prazo.
Para investidores e empresas, o sinal é ambíguo: há oportunidade de entrada de recursos estrangeiros e preço de ativos considerado atrativo, mas a efetividade da retomada de IPOs e de juros mais baixos depende da credibilidade de uma agenda fiscal duradoura. A conjuntura favorece ganhos imediatos; a questão política e fiscal decidirá se esses ganhos serão permanentes.
A melhora só será duradoura se houver uma virada estrutural nas contas públicas a partir de 2027.