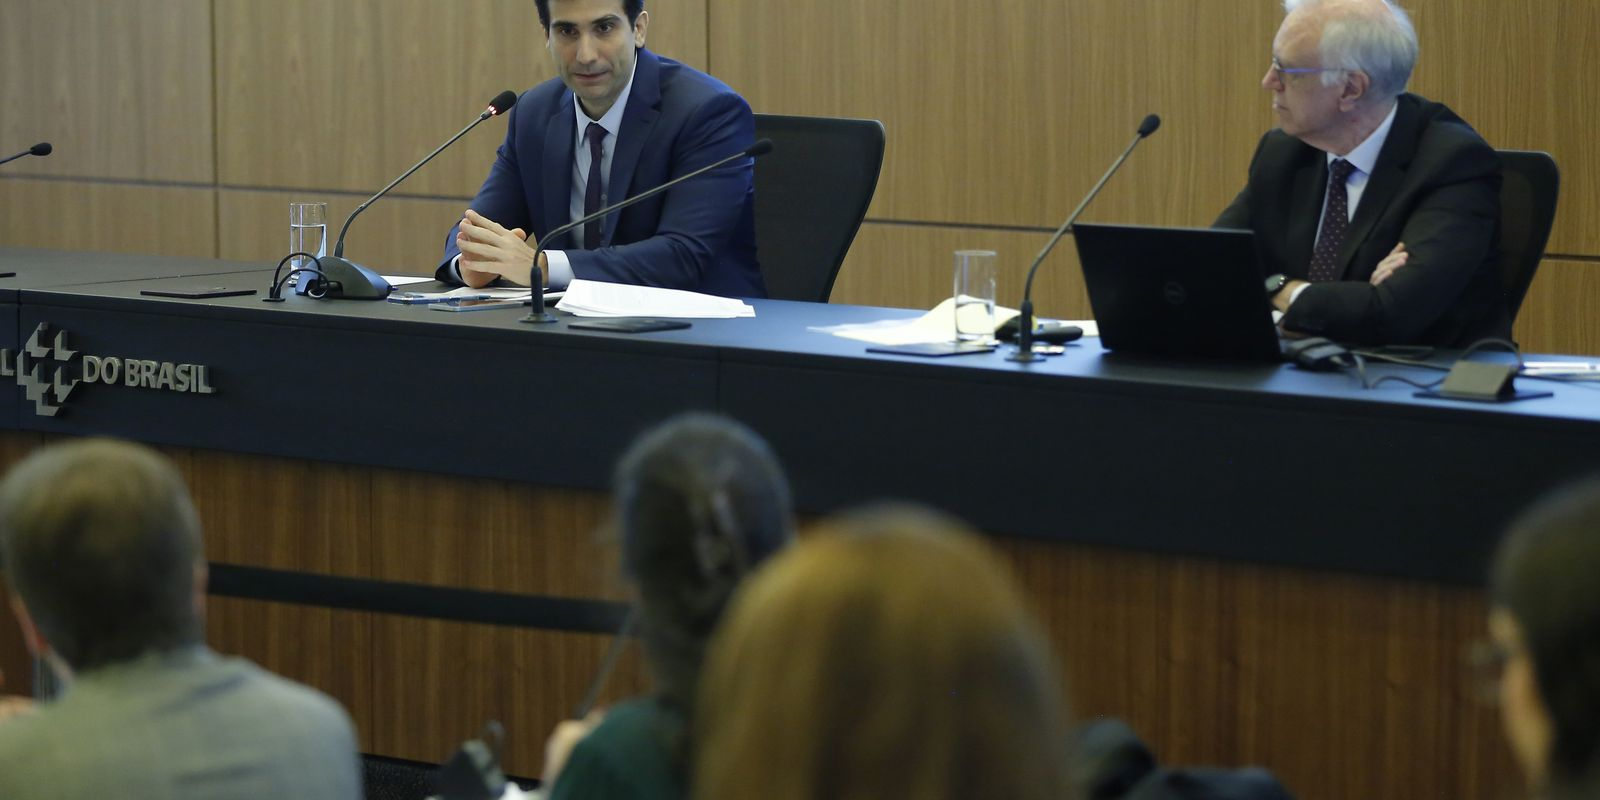
Em entrevista coletiva em Brasília na quinta-feira (26), o presidente do Banco Central, Gabriel Galípolo, afirmou que o órgão dispõe hoje de uma margem maior para observar e entender os efeitos do conflito no Oriente Médio sobre a economia brasileira. A fala ocorreu logo após a divulgação do Relatório de Política Monetária, documento que reiterou a previsão de crescimento do Produto Interno Bruto em 1,6% para 2026, mas enfatizou um cenário de maior incerteza.
Galípolo atribuiu essa margem à trajetória mais conservadora da política monetária adotada pelo BC ao longo do fim de 2024 e do início de 2026. Em sua avaliação, a combinação de prudência e serenidade na condução das taxas e na comunicação concede ao banco central a possibilidade de ganhar tempo para mensurar impactos antes de alterar sua postura. O argumento devolve ao BC espaço de manobra, mas não elimina a necessidade de reação caso os sinais econômicos se degradem.
A postura conservadora do BC nos últimos anos nos dá espaço para esperar e avaliar os efeitos deste choque.
O choque atual decorre, na leitura da autarquia, de interrupções logísticas no estreito de Ormuz e de efeitos que transbordam para preços do petróleo e derivados. Galípolo ressaltou que o episódio já mostra características de choque de oferta, que pode afetar não só o fluxo de cargas como também a capacidade produtiva em alguns setores. A alta nos preços de energia coloca pressão direta sobre índices de inflação e custos de produção.
No relatório, o BC manteve a projeção de 1,6% para o crescimento de 2026, mas qualificou esse número como sujeito a "maior incerteza" diante dos desdobramentos externos. O recado é técnico, mas tem implicações políticas e econômicas claras: um choque de oferta tende a elevar inflação e frear o crescimento, ampliando o intervalo de confiança das previsões e reduzindo a certeza sobre a trajetória de preços e juros.
As consequências práticas passam pelo aperto na margem de política econômica do governo. Se a inflação ganhar tração, a pressão por um aperto monetário adicional aumentará, elevando o custo do crédito e afetando consumo e investimento. Para um Executivo que busca combinar responsabilidade fiscal e estímulo ao crescimento, a combinação de inflação mais alta e PIB mais fraco complica escolhas e pode prejudicar a narrativa de estabilidade antes de 2026.
Se o conflito se prolongar, é provável que tenhamos inflação mais alta e crescimento menor, com maior incerteza nas projeções.
Há, ainda, efeitos setoriais distintos: apesar do impacto negativo generalizado para atividade e emprego, segmentos ligados a energia e petróleo podem registrar ganhos pontuais com preços internos mais altos. Mesmo assim, benefícios concentrados não compensam perdas agregadas. Do ponto de vista institucional, a posição do BC — firme e comunicativa — preserva sua credibilidade, mas ao mesmo tempo o coloca sob maior atenção de mercados e formadores de expectativa diante de eventuais sinais de persistência da inflação.
Em síntese, o recado do presidente do BC é de cautela estratégica: há espaço para avaliar, mas também há risco concreto de deterioração macroeconômica se o conflito se prolongar. O desafio para a autoridade monetária e para o governo será equilibrar a necessidade de tempo para avaliar com a obrigação de agir prontamente se as pressões inflacionárias se confirmarem, sempre preservando clareza na comunicação para evitar conturbação desnecessária nas expectativas.